Saltar al contenido

Propiedad compartida. Responsabilidades importantes.

Reclamaciones importantes de condominios y asociaciones

Una pérdida importante de una asociación afecta a más de un propietario o una reparación. Sotero Law ayuda a asociaciones de condominios y otras asociaciones de propietarios a abordar daños significativos en edificios, controversias de cobertura y la documentación necesaria para una reclamación coordinada.

PERSPECTIVA PRÁCTICA. PROPÓSITO JURÍDICO.

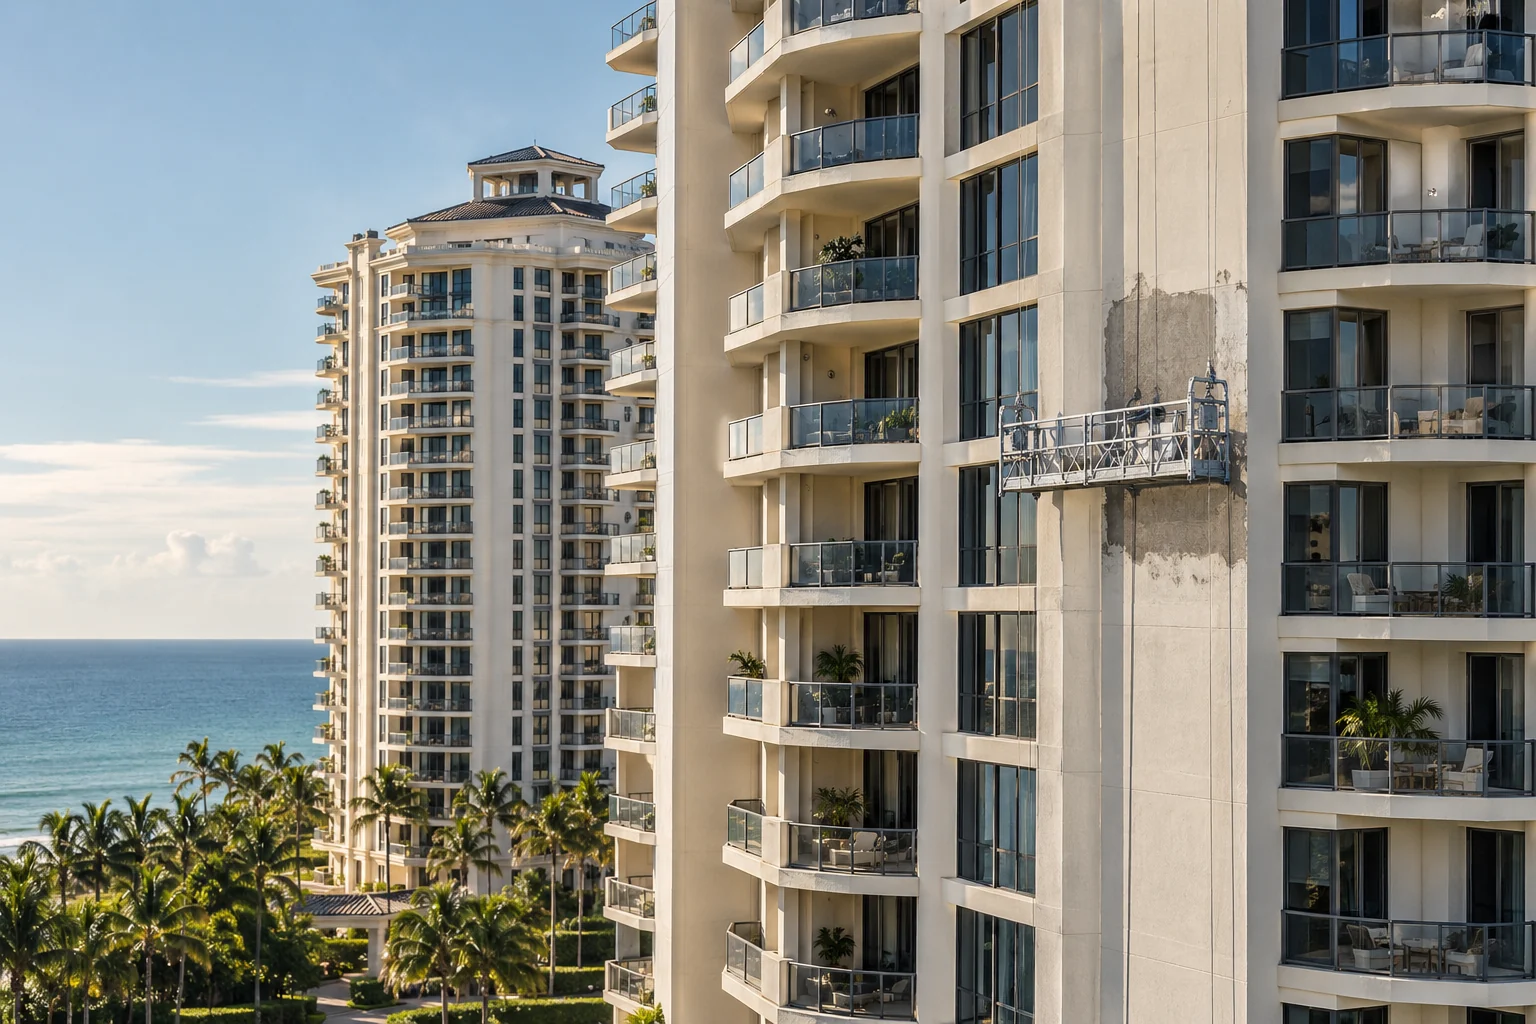
Torres de condominios costeros con una plataforma suspendida para inspeccionar la fachada.

SU SITUACIÓN. SUS OBJETIVOS.

Atención a pérdidas importantes de asociaciones

Esta práctica se enfoca en asuntos significativos de seguros de propiedad de asociaciones: daños en fachadas y otros componentes exteriores, techos, sistemas comunes, instalaciones compartidas y pérdidas que afectan varios edificios o unidades. Pueden existir controversias sobre la causa, reparaciones incompletas, diferencias de valoración, pagos insuficientes o denegaciones bajo la póliza de la asociación.

La reclamación de la asociación debe analizarse por separado. Sotero Law identifica la entidad jurídica, la junta o el representante autorizado, la propiedad afectada y los asesores existentes. Representar a la asociación no significa representar automáticamente a cada propietario, director o compañía administradora en su capacidad individual.

  • Daños por huracanes y vendavales en techos, fachadas y envolventes de edificios.
  • Filtraciones de agua, daños estructurales y pérdidas en áreas comunes.
  • Daños por incendio y pérdidas en sistemas mecánicos o compartidos del edificio.
  • Daños por inundación cuando exista cobertura en la póliza aplicable.
  • Pérdidas de ingresos o gastos adicionales cuando se haya contratado la cobertura correspondiente.

CÓMO PUEDE AYUDAR SOTERO LAW

Controversias de cobertura

Revisar la póliza maestra, los intereses asegurados y las razones del pago insuficiente o la denegación.

Expedientes de varios edificios

Organizar daños, inspecciones y reparaciones por edificio, sistema y asunto.

Alcance y valoración

Evaluar trabajos de restauración controvertidos, gastos de mitigación y sus documentos de respaldo.

Coordinación jurídica

Atender cuestiones entre la asociación, sus asesores y el proceso de reclamación al seguro.

Comprenda la póliza maestra y los bienes asegurados

La revisión completa considera la póliza maestra, las declaraciones, los endosos, las listas de edificios y los deducibles junto con los documentos rectores. Los seguros de inundación, exceso y otras coberturas pueden tener intereses asegurados, condiciones y procedimientos propios. La pregunta no es solamente si el edificio está asegurado, sino cuáles bienes y riesgos contempla cada póliza.

Las disposiciones de Florida para condominios residenciales distinguen ciertas responsabilidades de la asociación y de los propietarios. Los condominios comerciales y las asociaciones de propietarios de viviendas pueden plantear cuestiones diferentes. Una póliza comercial de una asociación residencial puede clasificarse como cobertura residencial bajo la ley de Florida. Ni el nombre de la entidad ni el tamaño del edificio responden todas las preguntas.

Organice la prueba por edificio, sistema y reparación

Una reclamación de gran escala necesita una forma uniforme de identificar daños sin perder los detalles de cada edificio. Las fotografías, inspecciones, registros de techos y fachadas, planos, antecedentes de mantenimiento y estimaciones deben identificar el inmueble, la fecha y la causa alegada. Una lista de ubicaciones ayuda a evitar omisiones y descripciones inconsistentes.

Las decisiones de reparación pueden involucrar ingenieros, contratistas, administradores y representantes del seguro. Sotero Law atiende las cuestiones jurídicas y documentales vinculadas a esas funciones, incluidos el alcance controvertido, los gastos de mitigación y la relación entre el daño asegurado y otros trabajos exigidos. El envejecimiento, el mantenimiento aplazado o una mejora obligatoria no constituyen automáticamente una pérdida asegurada.

Coordine la reclamación sin confundir asuntos distintos

La reclamación bajo la póliza maestra, el seguro individual del propietario y una cuota extraordinaria por pérdida son asuntos relacionados pero distintos. La cobertura disponible y la responsabilidad por reconstrucción o gastos compartidos requieren revisar la ley, las pólizas, los documentos rectores y los hechos. No debe presumirse que un solo reclamo resuelve la situación de todos los propietarios.

Sotero Law evalúa el historial de la reclamación, las solicitudes pendientes, los pagos anteriores y las razones del desacuerdo antes de considerar negociación u otros procedimientos disponibles. Los deberes de aviso, declaración jurada de pérdida y litigio deben identificarse individualmente. Los procedimientos federales de inundación no deben sustituirse por un plazo general de Florida.

Conocimiento práctico de inmuebles y operaciones de seguros

Antes de ejercer la abogacía, el trabajo de Albert Sotero en seguros incluyó riesgos comerciales, asociaciones de condominios y programas para contratistas. Su trayectoria también comprende suscripción, administración de programas y acuerdos de administración de reclamaciones, además de experiencia en construcción y desarrollo.

Esa perspectiva ayuda a formular preguntas sobre las condiciones del edificio, las reparaciones, la documentación y las consecuencias operativas de una pérdida importante. No sustituye opiniones independientes de ingeniería u otras especialidades técnicas. Admitido al Colegio de Abogados de Florida en 2024, Albert aporta esa experiencia empresarial previa a una contratación jurídica definida.
Preguntas frecuentes

¿Se trata de una práctica general de seguros de viviendas?

Esta página se enfoca en pérdidas importantes de asociaciones y propiedades compartidas. La reclamación individual de un propietario o su controversia con una asociación requiere definir un alcance propio y revisar posibles conflictos.

¿La póliza maestra cubre todo dentro de cada unidad?

No necesariamente. La ley de Florida y las pólizas distinguen categorías de bienes de la asociación y de los propietarios. Deben revisarse el artículo dañado, su ubicación, la póliza y las disposiciones aplicables antes de asignar responsabilidades.

¿Se incluyen mejoras de seguridad o deterioro previo?

No están cubiertos automáticamente. Deben analizarse por separado la causa del daño, la condición previa, la cobertura y los requisitos de reparación, con asesoría técnica apropiada.

¿Una reclamación puede involucrar varias pólizas?

Sí. Las pólizas maestras de propiedad, inundación y exceso pueden atender partes distintas de la pérdida. Cada una requiere revisar sus intereses asegurados, límites, exclusiones y procedimientos.

LECTURAS RELACIONADAS

Información general, no asesoría para un asunto particular. Los hechos, las pólizas, los contratos, la ley aplicable y los plazos requieren revisión individual. Solicitar una consulta no crea una relación abogado-cliente ni detiene un plazo.

CONVERSEMOS SOBRE SU PRÓXIMO PASO

Una perspectiva clara para avanzar.

Solicitar una consulta